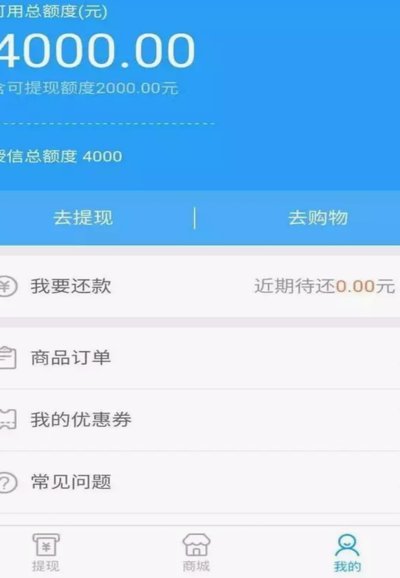
分期乐:数字消费中的信用枢纽平台
分期乐并非传统意义上的独立金融机构,而是深度嵌入数字消费生态的信用服务节点。其底层依托乐信集团的技术架构与资金渠道,主要面向年轻客群提供场景化支付方案。平台不直接经营商品贸易,而是通过算法匹配将资金能...
分期乐额度如何测算?看懂风控核心逻辑
分期乐的额度并非单一数学公式的产物,而是风险控制系统对多维数据动态评估的结果。这一数值本质上是平台对用户信用风险与还款能力的量化表达,随着用户行为变化而实时调整。系统综合考量了历史借贷记录、逾期情况及...