分期乐:数字消费中的信用枢纽平台
分期乐并非传统意义上的独立金融机构,而是深度嵌入数字消费生态的信用服务节点。其底层依托乐信集团的技术架构与资金渠道,主要面向年轻客群提供场景化支付方案。平台不直接经营商品贸易,而是通过算法匹配将资金能力前置到交易决策环节。这种设计绕开了传统信贷的硬性门槛,把金融工具转化为零售流程的衔接器。用户接触分期乐时,实际在调用一套动态信用评估系统,核心逻辑在于以实时数据画像替代物理抵押,实现资金与需求的精准对接。
从运营架构观察,该平台的定位更接近流量聚合与信贷分发中枢。它依托电商生态与实体门店的渠道网络,将分期功能无缝嵌入商品结算流程。轻资产运营模式不触碰货物仓储,而是聚焦订单生成后的资金调度环节。系统借助交互数据与行为轨迹构建动态额度池,使授信决策能在毫秒级完成。前端体验的流畅性,源于跨机构资金池管理、实时定价模型与多渠道还款路由的精密协同。
面对监管标准的持续收敛,分期乐的平台逻辑已从规模导向转向合规沉淀。其风控引擎整合多维行为特征,形成交叉验证的信用评估网络。通过机器学习迭代反欺诈算法,平台在控制坏账率的同时动态调整授信边界。资金端严格遵循助贷业务规范,确保放款链路符合持牌机构要求。这种结构性转型保障了服务链条的稳定性,使平台能够在复杂金融环境中维持运转效率。
纵观其发展脉络,分期乐所代表的模式正在重构消费信贷的价值坐标。产品不再被简单视为盈利载体,而是演变为信用资产培育的媒介。随着理性消费观念普及,服务重心逐步从粗放授信转向长期关系维护,依靠还款记录反哺后续额度优化。这种双向赋能机制消解了传统借贷的对立属性,使平台依靠数据透明度建立竞争壁垒。未来演进将取决于技术迭代效率与生态协同的深度。
相关文章
得物月付关闭了怎么办?
得物月付功能的关闭往往与平台风控策略调整密切相关。当用户发现该功能异常终止时,首要排查点在于账户是否触发了信用评估机制。得物作为潮玩交易平台,其月付体系本质上是基于用户消费行为数据建立的信用模型。平台...
分期乐额度关闭注销指南
分期乐额度的关闭与注销涉及多维度的操作逻辑,其核心在于用户对账户生命周期的主动管理。当用户不再需要分期额度时,需通过平台提供的标准化流程完成操作,但这一过程可能伴随信用记录变更、账户状态调整等连锁反应...
花呗收款费率知多少
近年来,随着电商平台的迅猛发展,“花呗”作为一种在线支付工具逐渐成为商家与消费者之间的重要桥梁。然而,对于不少商家而言,“花呗套线”的手续费成为了他们在选择使用这一支付方式时必须考虑的成本之一。 首...
便荔卡套现手续费怎么算?
在现代商业生态中,预付卡作为一种便捷的支付工具,逐渐成为商家与消费者之间的桥梁。其中,便荔卡作为一种常见的预付卡形式,在市场中具有一定的影响力。然而,随着便荔卡的普及,关于其套现手续费如何计算的问题也...
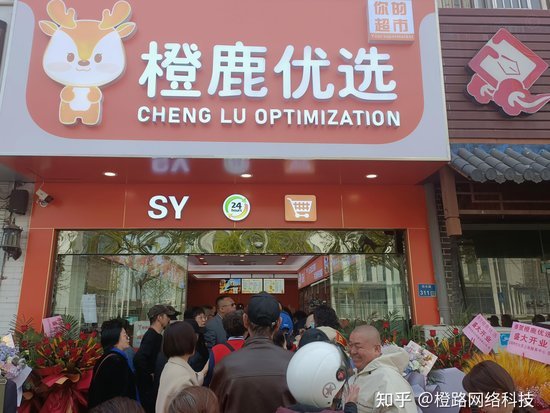
鹿优选:品质农产品生态系统
鹿优选,这个名字本身就带着一种独特的意境,它不仅仅是一家电商平台,更是一种经过精心雕琢的生态系统。要评估鹿优选“怎么样”,需要从多个维度进行剖析,不仅仅是看其商品价格或用户体验,更要看其背后的供应链体...
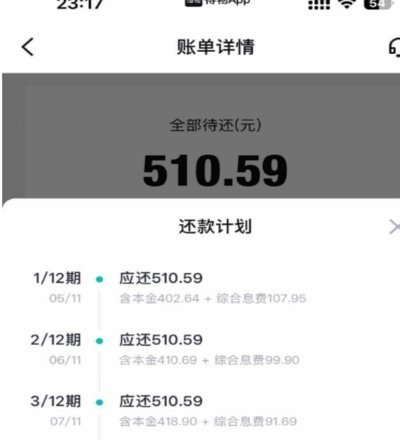
得物额度在哪找
得物平台的信用额度体系是其用户生态中隐秘却关键的环节,它既非传统信用卡的授信模式,也不同于社交平台的虚拟积分。这个额度的生成逻辑融合了用户行为数据、交易记录与社交关系网络,本质上是平台对用户信用价值的...