四步安全取现指南:ATM手机银行第三方平台操作全解析
ATM机取现需优先确认设备合法性,建议选择银行自营网点而非第三方合作机具。操作时先观察屏幕显示是否为官方界面,避免误触诈骗链接。输入密码时应遮挡操作,防止旁观者窥视。取款金额建议分次提取,单笔不超过2000元可降低风险。完成取现后立即取回银行卡,避免遗落在机器内。部分银行提供指纹或人脸识别功能,可替代密码输入提升安全性。若发现设备异常,应立即拨打银行客服电话举报。
手机银行App取现需先完成人脸识别验证,确保生物特征与账户绑定。转账时选择"取现"而非"转账"选项,系统会自动校验账户余额与取现额度。部分银行设置单日累计限额,超过需通过客服申请提升。操作过程中若收到异常验证码,应立即终止交易并冻结账户。建议在光线充足环境下操作,避免因屏幕反光导致误触。完成取现后务必检查短信通知,确认交易明细与金额匹配。
第三方支付平台取现需绑定储蓄卡并设置单笔限额,建议将额度控制在月收入的30%以内。使用"零钱通"或"理财通"等工具时,需留意资金划转时间,通常在2小时内到账。绑定银行卡时选择"免密支付"模式,但需设置单笔金额上限。若发现账户异常登录,应立即修改支付密码并启用短信验证。部分平台提供"取现预约"功能,可提前规划资金使用。
线上贷款平台取现需核实机构资质,优先选择持牌金融机构。申请时提供真实身份信息与收入证明,系统会自动评估信用额度。放款到账后应通过官方渠道确认交易记录,避免诈骗分子伪造短信。还款时选择自动扣款方式,确保按时履约避免征信受损。若遇资金周转困难,可申请延期还款而非提前取现,部分平台提供灵活的还款方案。
相关文章
如何高效提取鹿优选信用额度?
鹿优选额度提取机制依赖于平台对用户信用行为的动态评估模型。系统通过多维度数据交叉验证,包括交易频次、资金周转效率、风险偏好指数等参数,构建个性化信用评分体系。当用户触发额度提取请求时,算法会实时调取历...
羊小咩:精准洞察引领的购物新势力
**深度解析:羊小咩购物平台的核心竞争力与未来发展** 在电子商务领域,竞争日益激烈,消费者的需求也在不断演变。在这种背景下,"羊小咩购物平台"以其独特的商业模式和技术优势,在市场中崭露头角。作为一...
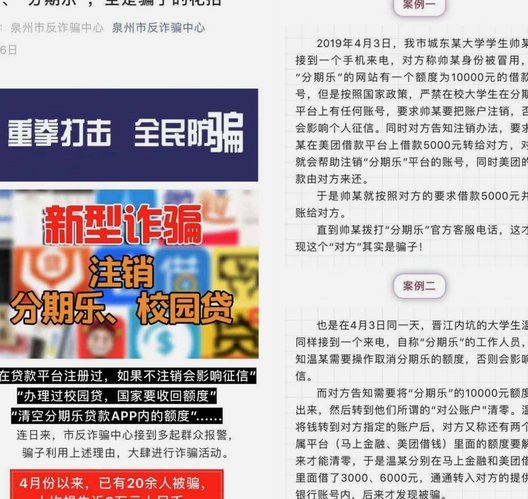
网贷平台:这些“套路”你了解吗?
在当前的互联网金融环境中,网贷平台作为资金供需双方的桥梁,确实为不少借贷者提供了方便快捷的服务。然而,一些不法的网贷平台却利用各种手段设下陷阱,让借款者陷入债务困境,这背后的“套路”主要体现在以下几个...
携程拿去花如何提现步骤详解
关于“携程拿去花怎样提现”,首先需要明确的是,“拿去花”是携程旅行网推出的一款信用支付产品,它为用户提供了一种便捷的消费方式。不过,用户在使用过程中可能会遇到提现的问题,接下来将详细介绍如何进行操作。...
微信分付:套现风险大揭秘
微信分付,作为一种便捷的信用消费方式,近年来逐渐普及。其核心在于用户将账单分摊给他人,后者在约定时间内还款,从而实现短期资金周转。然而,围绕分付的灰色地带也滋生了一些风险,其中“找商家套现”便是其中之...
得物提现支付宝短信登录限制原因
得物提现功能与支付宝的短信登录限制,折射出互联网平台在安全策略与用户体验间的微妙平衡。当用户尝试通过得物提现至支付宝账户时,系统强制要求短信验证而非更便捷的APP扫码或人脸识别,本质上是平台对风险控制...