隐藏入口详解
微信分付并非一个独立的应用程序,而是深度嵌入在微信支付生态系统中的一种信用支付工具。从底层逻辑来看,它的本质是腾讯基于用户在微信生态内的长期行为数据、支付习惯及信用画像,所构建的一种微型信用额度服务。...
解锁便捷支付新方式
### 分期乐套现在哪里扫二维码:背后的策略与用户行为分析 #### 一、扫码支付普及后的必然趋势 随着移动支付的渗透率持续走高,二维码已成为消费场景中最常见的交互方式。在这一背景下,分期乐选择将“申...
携程拿去花功能使用受限原因解析
携程上面的“拿去花”功能出现使用问题,确实给许多用户带来了不便。从技术层面来看,这一问题主要源于携程平台对第三方工具的限制,以及其系统设计的特殊性。携程作为国内领先的在线旅行平台,通过API接口为第三...
白条套用技巧解析
白条的本质,绝非是一个简单的消费额度,而是一个高度依赖用户信用模型和还款周期的短期循环信贷工具。掌握其套用之道,核心逻辑绝不是单纯地追求最高的透支额度,而在于将它视为一种极短周期的资金缓冲垫,一个优化...
分期乐额度使用全攻略:高效管理技巧
分期乐的额度体系本质上是信用额度的延伸,其使用逻辑与传统信用卡存在本质差异。平台通过算法模型对用户消费行为、还款记录、社交关系等多维度数据进行评估,最终生成动态调整的额度池。这种额度并非固定数值,而是...
羊小咩便荔卡如何提现指南
关于“羊小咩便荔卡怎么提现”的问题,实际上涉及到了一种名为羊小咩便荔卡的虚拟产品或服务。这类产品的使用和操作方式通常与特定的应用程序或平台相关联,因此要准确回答如何进行提现,我们需要从几个方面入手。...
鹿优选先享卡提现全攻略
用户在使用鹿优选先享卡时,提现流程的合规性与效率直接影响资金周转体验。平台通常要求用户首先完成实名认证与银行卡绑定,这不仅是金融监管的强制要求,也构成风险控制的第一道防线。绑定过程中需注意银行卡预留手...
去哪儿拿去花:网贷还是新金融?
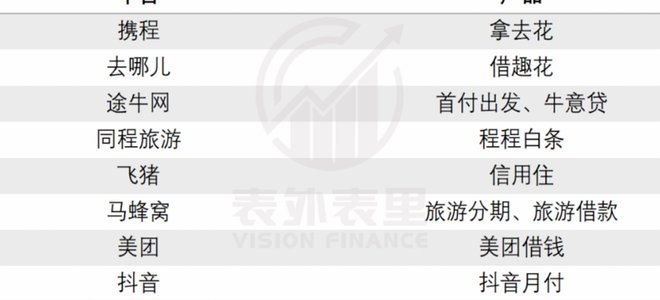
“去哪儿拿去花”作为近年来兴起的消费金融平台,其业务模式与传统网贷存在本质差异。该平台通过线上渠道为用户提供短期资金周转服务,但其核心逻辑并非单纯依赖借贷利息盈利,而是依托消费场景的数据分析实现精准风...
羊小咩无担保融资之道
羊小咩的故事其实是一个寓言式的案例,用以探讨个人如何在困境中找到解决方案,而不完全依赖外在的帮助。在这个故事中,羊小咩遇到了财务上的难题,想要借钱但又缺乏传统意义上的担保和信用记录。这样的情况在现实生...
花呗套现新思路:分期理财、预定变现
花呗的便捷性毋庸置疑,但将其套取现金的需求往往反映了用户对流动性短缺的无奈。直接将花呗额度转为现金并非易事,支付宝对这类行为的监管日益严格,早期常见的“花呗倒账”方式早已被堵上。真正高效且风险可控的“...