隐藏入口详解
微信分付并非一个独立的应用程序,而是深度嵌入在微信支付生态系统中的一种信用支付工具。从底层逻辑来看,它的本质是腾讯基于用户在微信生态内的长期行为数据、支付习惯及信用画像,所构建的一种微型信用额度服务。对于用户而言,它不仅仅是一个支付手段的补充,更是一种随取随用的流动性管理方案。理解这一点,才能明白为什么它的入口往往隐藏在繁杂的功能菜单之后,且其开启过程并非人人可见,因为它背后承载着复杂的风控评估模型。
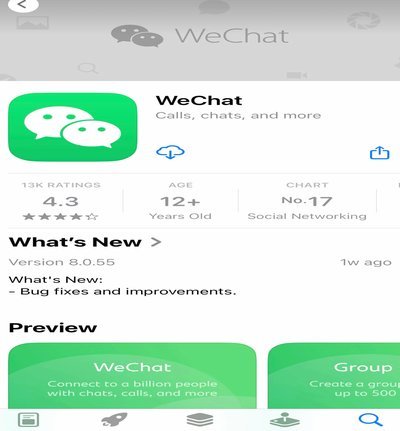
想要找到并打开微信分付,最直接的操作路径是进入微信的“服务”页面。首先打开微信,点击右下角的“我”,随后进入“服务”板块;在支付功能列表中,寻找名为“分付”的图标。如果你的账户已经具备了开通资格,点击该入口后,系统会跳转至协议签署界面,你需要仔细阅读相关的授信协议及还款规则,通过身份验证(通常涉及人脸识别)并确认开启。若在服务列表中未直接看到图标,可以尝试在微信顶部的搜索框内直接输入“分付”,这往往能快速定位到该功能的入口。
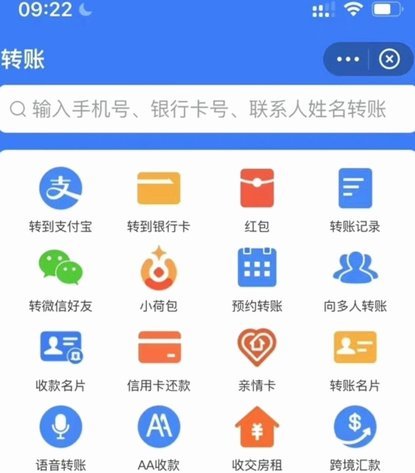
然而,许多用户会发现即便按照路径操作,也无法看到分付的选项,这背后涉及到腾讯严密的准入机制。分付的开启并非完全取决于用户的申请意愿,而更多取决于系统预设的信用评分。这项服务更像是一种“定向邀请制”,其开通权限与你的微信支付活跃度、历史交易的真实性以及账户的安全性高度相关。如果你的账号缺乏足够的支付流水支撑,或者近期的风控状态异常,分付的功能入口可能根本不会出现在你的功能菜单中。这种基于算法的筛选机制,确保了信贷风险被控制在可预测的范围内。
在使用微信分付这一信用工具时,应当建立起清晰的财务边界感。由于其支付过程极其顺滑,极易在无形中模糊掉消费的“痛感”,导致过度消费或产生债务堆积。资深用户应当关注其账单周期与还款提醒,养成定期检查分付额度使用情况的习惯,并确保绑定的还款银行卡内有充足的资金流转,以避免因逾期导致的信用受损。在享受数字化支付带来的便利时,保持对负债规模的理性认知与主动管理,才是驾驭这类金融工具的核心能力。
相关文章
鹿优选额度提取全攻略
额度提取机制的底层逻辑 鹿优选额度的提取本质是系统对用户信用行为的动态评估结果。平台通过多维度数据模型计算用户授信额度,其核心逻辑在于风险对冲与收益平衡。当用户完成首次实名认证并绑定支付工具后,系...
如何高效提取鹿优选信用额度?
鹿优选额度提取机制依赖于平台对用户信用行为的动态评估模型。系统通过多维度数据交叉验证,包括交易频次、资金周转效率、风险偏好指数等参数,构建个性化信用评分体系。当用户触发额度提取请求时,算法会实时调取历...
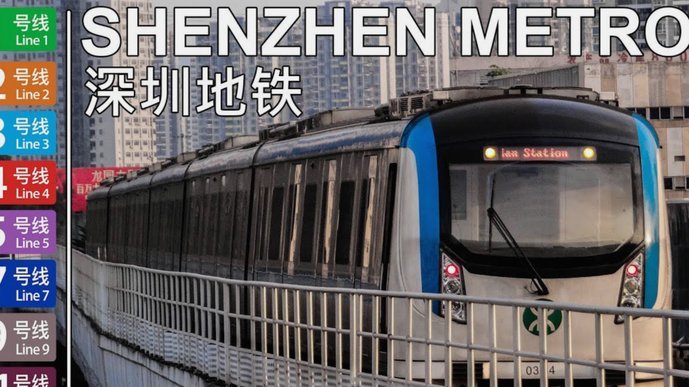
深圳地铁停运传言引城市规划反思
深圳地铁“或将采取停运措施”的传言,远非单纯的运营调整,而是对城市发展脉搏和公共交通战略的一次深刻反思。近年来,深圳的快速扩张、高密度建设以及消费升级,极大地放大了地铁运营的压力。但问题并非仅仅在于客...
分付套现的风险与费用
### 分付套现几个点:风险与策略 #### 1. **资金成本的隐形陷阱**分付套现看似简单,实则暗藏资金成本的陷阱。许多用户在操作过程中,往往忽略了手续费、利息等隐性支出。例如,某银行的分付套现...
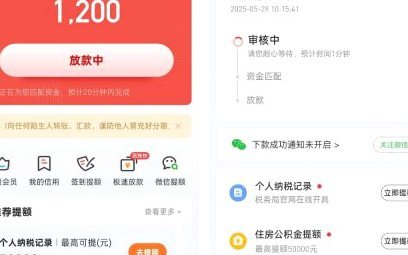
便荔卡套现手续费怎么算?
在现代商业生态中,预付卡作为一种便捷的支付工具,逐渐成为商家与消费者之间的桥梁。其中,便荔卡作为一种常见的预付卡形式,在市场中具有一定的影响力。然而,随着便荔卡的普及,关于其套现手续费如何计算的问题也...
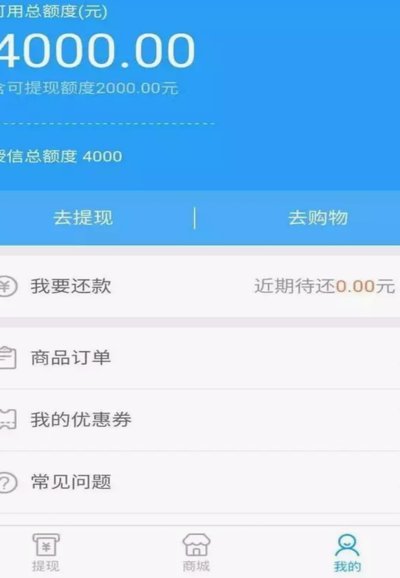
分期额度提现可行吗
分期购物额度的本质是消费信贷工具,其核心功能在于满足即时消费需求而非资金提取。部分平台通过技术手段将分期额度转化为可流转的虚拟资产,但这种操作存在明显的金融属性差异。以信用卡分期为例,其额度本质上是预...