分期乐:数字消费中的信用枢纽平台
分期乐并非传统意义上的独立金融机构,而是深度嵌入数字消费生态的信用服务节点。其底层依托乐信集团的技术架构与资金渠道,主要面向年轻客群提供场景化支付方案。平台不直接经营商品贸易,而是通过算法匹配将资金能...
鹿优选付费额度到底能不能提现?
鹿优选的付费额度设计本质上是平台对用户消费行为的数字化管理工具,其核心逻辑在于通过预存资金形成消费闭环。从技术架构看,这类额度通常绑定特定服务场景,例如会员权益、商品折扣或积分兑换,而非传统意义上的现...
花为什么买不了东西?
# 拿去花怎么买不了东西 花,作为自然的馈赠,本应是生活中最为轻松愉悦的存在。然而,当你试图将它作为商品进行交易时,却发现它并不像其他物品那样能够顺利地被“拿去花”而购买。这看似简单的问题,却涉及到植...
得物分期付款有利息吗?解析来了
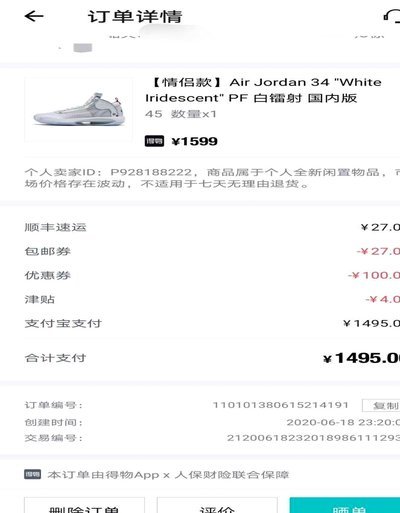
得物平台上的分期付款,确实存在利息。这与大部分电商平台的分期付款模式类似,都是以“服务费”的形式收取用户的费用。得物将这些“服务费”转化为利息的计算方式,并没有明确公开。不过,我们可以通过实际案例分析...
便荔卡包套现手续费解析
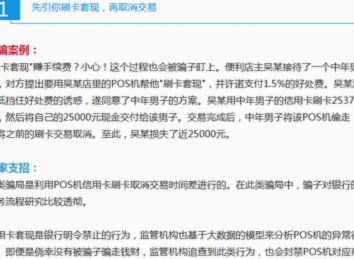
在当今消费金融日益发达的时代,一些人选择通过“便荔卡包套现”这种方式获取额外的资金周转。然而,“便荔卡包套现手续费”却成为了许多消费者不得不面对的一个现实问题。 首先,了解“便荔卡包”的基本运作机制是...
深圳前海微众银行认证的持牌金融机构——分期乐平台合规运营全解析
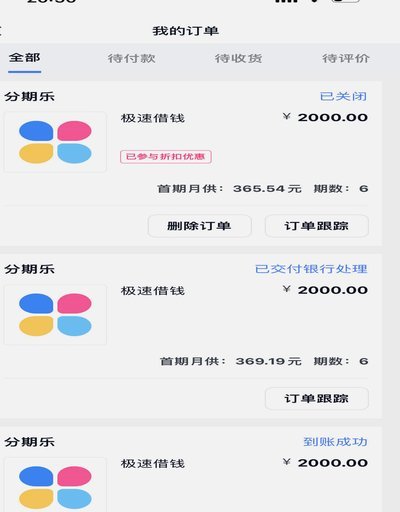
深圳前海微众银行作为持牌金融机构,其推出的分期乐平台自2014年上线以来始终处于金融监管框架内。平台业务覆盖消费金融、分期付款等场景,所有资金流向均通过央行征信系统备案,且与腾讯等科技企业建立数据风控...
掌握微信分付机制:最大化提升消费额度的实用策略
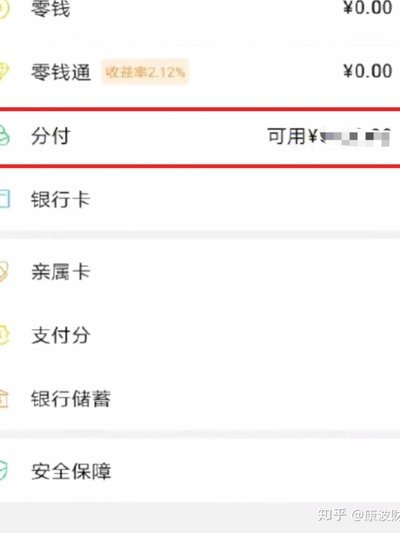
微信分付是一种信用支付方式,允许用户根据自身信用情况,在一定额度内进行无息分期付款。但值得注意的是,“套取”任何形式的金融服务往往违反了平台规定,并可能导致法律风险和账户封禁等严重后果。因此,以下内容...
拿去花取现功能为何突然消失
“拿去花”取现通道的悄然下线,并非产品迭代的临时中断,而是消费信贷底层逻辑的重构。过去几年,此类额度的核心吸引力往往在于“额度即现金流”的错觉,用户习惯将其视为短期周转工具。随着数字金融生态走向成熟,...
商家套现手续费终极指南:费用结构与隐形成本全解析
套现手续费的构成逻辑遵循支付链条的分层定价机制。支付机构根据交易规模分段计费,通常采用阶梯费率模型,交易额越高费率越低。例如,部分平台对单笔交易设置500元封顶,超过部分按0.6%收取,而低于封顶值则...