难借款?这4个方法助你突破资金困境和信用壁垒
当借款人遭遇“哪都借不了款”的困境时,问题往往并非单一维度的信用缺失,而是多重因素交织的结果。银行风控系统升级、金融机构合规审查趋严、个人征信记录存在瑕疵,这些看似独立的变量可能共同构成贷款障碍。值得注意的是,部分借款人误将“被拒贷”等同于“信用破产”,实际上多数拒贷案例源于可修复的短期风险,如临时性收入波动、信息填写误差或未及时更新的资产状况。此时需系统性梳理贷款失败的底层逻辑,区分结构性问题与可调整因素,避免陷入盲目征信修复或无差别申请的误区。
破解贷款困境的关键在于重构个人信用画像的可信度。对征信报告中的异常条目进行逐项核查,包括逾期记录、查询次数、负债率等指标,通过与银行沟通确认信息准确性。若存在非主观因素导致的信用污点,如医疗纠纷、司法案件等,应主动提供补充证明材料。同时,建立稳定的收入来源和资产积累路径,通过定期存款、公积金缴纳、社保参保等行为构建长期信用轨迹。值得注意的是,部分金融机构对“信用白户”的风险评估模型存在偏差,可尝试选择侧重职业背景审核的非传统渠道。
当传统贷款路径受阻时,需拓展融资工具的使用边界。商业保理、供应链金融、知识产权质押等替代性融资方式,往往对抵押物和信用记录的依赖度较低。例如,拥有稳定订单的企业可通过应收账款融资获得短期周转资金;个体工商户可利用经营流水和税务记录申请专项贷款。同时,可探索“先享后付”类消费金融产品,将大额支出拆解为可承受的分期还款计划。这类工具虽非传统信贷,但能有效缓解资金压力,为信用修复争取时间窗口。
政策环境变化对贷款可得性的影响常被低估。近年来监管层对互联网借贷平台的整顿、地方性金融机构的合规整改,均可能导致部分资金渠道的暂时性收缩。此时需关注央行征信系统与地方金融监管平台的数据互通进展,及时了解政策调整对信用评估标准的影响。例如,部分城市试点的“信用修复积分”制度,允许通过参与公益活动、缴纳社保等行为提升信用评分。对政策变化的敏感度,往往决定借款人能否在合规框架内寻得突破口。
破解贷款困境的终极路径在于建立可持续的财务健康模型。过度依赖短期借贷形成的债务滚雪球效应,是多数借款人陷入循环困境的根源。需重新评估资产负债结构,将收入的30%-40%用于偿还高息负债,同时建立至少3-6个月生活费的应急储备金。通过个人理财规划降低对外部资金的依赖度,例如利用税收递延型保险、养老目标基金等工具实现长期资产配置。这种从被动应对到主动预防的思维转变,才是打破“借不到款”恶性循环的根本之道。
相关文章
鹿优选额度如何安全提取
鹿优选额度的提取机制本质上是平台对用户信用评估与资金流动的动态平衡。平台通过大数据分析用户历史行为、消费记录及还款表现,将额度视为一种可循环的信用工具。提取过程需满足多重条件,包括账户实名认证、绑定有...
携程拿去花如何提现步骤详解
关于“携程拿去花怎样提现”,首先需要明确的是,“拿去花”是携程旅行网推出的一款信用支付产品,它为用户提供了一种便捷的消费方式。不过,用户在使用过程中可能会遇到提现的问题,接下来将详细介绍如何进行操作。...
微信分付套现:玩法与风险揭秘
微信分付,在早期曾被视为一种便捷的转账方式,但随着时间的推移,其机制逐渐被利用,并衍生出“套现”的手段。要理解“微信分付怎么套现卡里”,需要超越简单的操作步骤,深入分析其背后的风险和可能性。最初,微信...
羊小咩未发货取消订单退款
近来,关于电商平台商品的未发货订单取消及退款问题成为热议话题。以“羊小咩”为例,该品牌因其可爱的形象和产品受到了不少消费者的青睐。然而,随之而来的是消费者在购物过程中遇到的问题——即未发货情况下的取消...
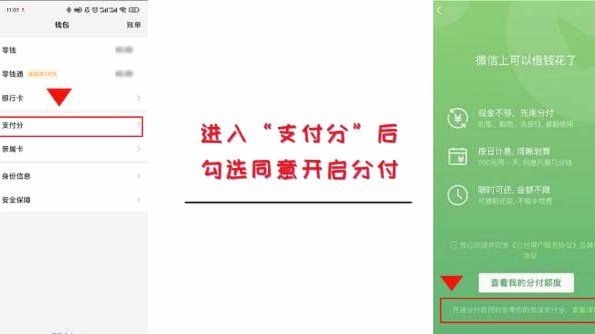
分付背后的逻辑与可能
“分付怎么能”并非仅仅是一种交易方式的讨论,它关乎着整个价值体系的底层逻辑。传统的分付模式,往往被简化为“交换资源”的概念,忽视了其中蕴含的信任、关系和信息不对称。我们常常看到,一方提供的资源或服务,...
得物提现支付宝短信登录限制原因
得物提现功能与支付宝的短信登录限制,折射出互联网平台在安全策略与用户体验间的微妙平衡。当用户尝试通过得物提现至支付宝账户时,系统强制要求短信验证而非更便捷的APP扫码或人脸识别,本质上是平台对风险控制...