“拿去花”5000点利息真的是分期手续费?
“拿去花”等平台宣称的“套现5000个点利息”本质上是利用信息不对称制造的误导性表述。所谓“点”在金融领域通常指年化利率的百分之一,若按此计算,5000个点对应年利率5000%,这远超中国法律规定的合法借贷利率上限(24%)。此类宣传往往通过拆分费用、模糊表述或诱导性话术,将实际年化利率包装成看似可控的“分期手续费”,实则构成变相高利贷。平台可能通过“首期免息”“低门槛放款”等话术降低用户警惕性,待用户陷入债务后,再以“逾期罚息”“违约金”等附加条款持续收割资金。
套现行为本身存在严重合规风险。多数消费金融平台的用户协议明确禁止将信用额度用于非指定用途的现金提取,此类操作可能触发账户冻结、征信记录受损等后果。部分用户为规避风控系统,通过虚构交易、刷单套现等方式绕过审核,这不仅增加平台坏账率,更可能被不法分子利用进行洗钱、诈骗等违法行为。当用户试图通过“套现”获取短期现金流时,实则将自身置于多重法律风险与金融陷阱之中。
高利贷的隐蔽性往往体现在费用结构的复杂性上。部分平台以“分期手续费”“服务费”“保险费”等名义收取费用,最终综合成本可能远超表面利率。例如,5000元借款若分12期,每期收取100元手续费,看似年化利率24%,但若叠加逾期利息、违约金等条款,实际年化利率可能突破500%。这种设计利用了用户对金融术语的模糊认知,将债务陷阱包装成“灵活还款”方案,导致用户在还款能力下降时陷入更深的债务循环。
监管层面已对类似行为展开持续打击。近年来,银保监会、网信办等机构多次曝光“套路贷”“砍头息”等违规操作,明确将变相高利贷、虚假宣传纳入重点整治范围。但部分平台通过频繁更换法人主体、迁移服务器至监管盲区等方式规避处罚,形成“打一枪换一个地方”的灰色产业链。用户若遇此类宣传,应优先核查平台是否具备金融牌照、是否接入央行征信系统,并通过正规渠道咨询金融机构,避免陷入非法借贷的深渊。
相关文章
白条取现到账时间揭秘
“白条取现当天到账吗多久到账”这个问题,远比表面上看起来复杂得多。这涉及到支付机构的运营模式、资金结算机制以及消费者自身的行为习惯。从技术层面看,白条(也称为信用支付、日息支付)本质上是一种融资行为,...
微信分付套现:玩法与风险揭秘
微信分付,在早期曾被视为一种便捷的转账方式,但随着时间的推移,其机制逐渐被利用,并衍生出“套现”的手段。要理解“微信分付怎么套现卡里”,需要超越简单的操作步骤,深入分析其背后的风险和可能性。最初,微信...
羊小咩如何提升信用额度
羊小咩这类信用产品的额度逻辑,本质上是大数据画像与风险补偿机制的博弈。用户看到的“额度”,并非仅仅是数字的增减,而是平台通过多维度的征信数据、消费习惯以及还款行为进行的风险定价。想要触达更高的额度区间...
花呗收款费率知多少
近年来,随着电商平台的迅猛发展,“花呗”作为一种在线支付工具逐渐成为商家与消费者之间的重要桥梁。然而,对于不少商家而言,“花呗套线”的手续费成为了他们在选择使用这一支付方式时必须考虑的成本之一。 首...
花钱取现多久?
现金提取的时效性始终是用户最关注的核心指标之一。以"拿去花"为代表的即时借贷平台,其提现到账速度直接受制于多重技术架构与金融系统的协同效率。当用户发起提现操作时,系统需在毫秒级完成身份验证、额度校验与...
得物额度在哪找
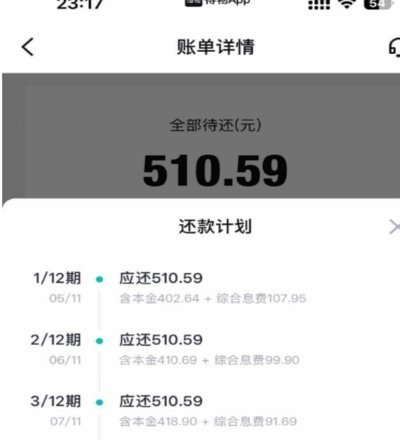
得物平台的信用额度体系是其用户生态中隐秘却关键的环节,它既非传统信用卡的授信模式,也不同于社交平台的虚拟积分。这个额度的生成逻辑融合了用户行为数据、交易记录与社交关系网络,本质上是平台对用户信用价值的...