安逸花3000元临时额度提不出来?这3个原因你必须知道
用户在申请安逸花临时额度时遭遇3000元额度无法提取的情况,往往源于系统风控模型与用户行为数据的错位匹配。平台基于大数据构建的信用评估体系,会实时分析用户历史借款记录、还款频率、消费习惯等维度,若系统检测到近期存在频繁申请其他信贷产品、账户活跃度骤降或设备登录异常等信号,可能触发风控阈值导致额度冻结。这种动态评估机制虽能有效控制风险,但也会造成部分用户因短期行为波动误判为高风险客户。
临时额度的发放逻辑本质上是平台在风险与用户体验间的平衡术。当用户申请额度时,系统会同步调取央行征信报告、第三方支付平台交易流水及社交数据等多源信息,若发现用户近3个月信用卡逾期次数超过2次,或支付宝账户存在大额异常转账记录,即便当前额度池显示有可用额度,系统仍可能基于保守策略拒绝放款。这种多维度交叉验证机制虽提升风控精度,却也增加了用户理解难度。
部分用户误将临时额度视为无条件授信工具,忽视了平台对额度使用场景的限制。例如安逸花明确要求临时额度仅限于消费类用途,若系统监测到资金流向涉及房地产、投资理财等受限领域,将自动拦截交易。此外,临时额度的使用期限通常为15-30天,若用户未在有效期内完成借款,额度将自动失效,这种时间敏感性常被用户忽略。
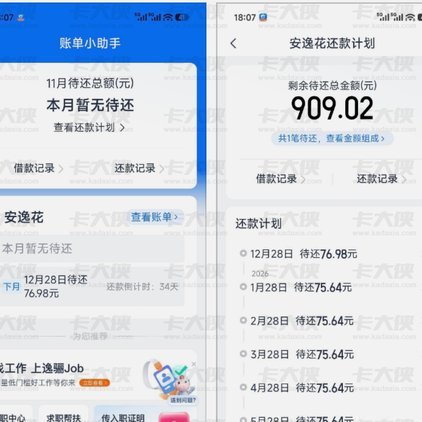
解决此类问题的关键在于建立与平台风控系统的良性互动。建议用户在申请前通过APP内"额度诊断"功能查看具体限制原因,针对信用评分不足的情况,可通过按时还款、降低负债率、增加稳定收入证明等方式优化画像。若确属系统误判,可提供补充材料向人工客服申诉,同时避免在72小时内重复申请同一额度,给风控系统留出数据更新窗口。
相关文章
便荔卡额度提升技巧
信贷额度的本质并非一个静态的绝对数字,它更像是一个由风控模型、消费行为轨迹和实时资金流转速率共同构建的动态风险承受区。深入剖析“额度套取”的逻辑,必须抛开简单的加法模型,转向对银行和支付平台算法思维的...
得物分期额度不足怎么办?
面对“得物佳物分期额度不够”的情况,很多消费者可能会感到困扰。其实,解决这个问题的方法多种多样,关键在于找到最适合自己需求的方案。 首先,你可以尝试联系得物官方客服寻求帮助。在说明你的需求后,客服可...
全天候接单变现
抖音平台以其庞大的用户基础和广泛的内容多样性成为热门的社交网络,同时也带来了诸多机会。然而,对于某些内容创作者而言,“抖音套现全天接单”成为了他们寻求经济收益的一种方式。这一现象背后,不仅反映了当前社...
一戳就破的金融泡沫
“拿去花额度提现”这一现象,表面上简单粗暴,实际上蕴含着复杂而深刻的金融和行为生态逻辑。它并非仅仅是用户对金融机构的抱怨,更代表着对平台信任的崩塌,以及对传统金融体系逻辑的挑战。这种行为的兴起,背后根...
借了1万,能提多少?
在探讨“羊小咩10000额度能提现多少”这一问题时,我们需要首先明确的是,这一额度指的是平台上的借款额度,而非可以直接提现的金额。通常,借贷平台会设定一个借款上限,比如10000元,这个数字代表用户可...
得物提现:激活用户价值链
得物提现机制的底层逻辑揭示了平台对用户行为的精准把控。积分体系与提现功能的耦合,本质上是通过可量化的数字资产转化,将用户的社交互动、消费行为转化为可提取的经济价值。这种设计打破了传统电商的单向价值传递...