花呗:数字时代的信用重塑剂
花呗早已脱离了单纯“先消费、后还款”的小额信用工具范畴,正在演变成一种数字时代的流动性底座。它不再仅仅是钱包里的一个备用额度,而是深度嵌入日常支付逻辑的信用基础设施。这种转变的核心在于,它将传统的、沉重的银行授信,转化为了一种轻量化、高频次、甚至带有“无感化”特征的信用资产。对于数字原住民而言,花呗的额度往往与他们的数字身份深度绑定,成为了衡量其数字生活品质与信用资产规模的一个重要维度,其意义已从“补位支付”转向了“信用塑造”。
这种工具的进阶,本质上是对消费决策心理的一种重构。通过极度降低“支付痛感”,花ㄿ成功地在消费者与支付行为之间建立了一道心理缓冲带。当支付动作变得极其顺滑,甚至在点击确认的瞬间,真实的资金流出感被延迟到了未来的某个账单日,消费者的决策链路被极大地缩短了。这种支付摩擦力的消失,虽然带来了前所未有的便利,但也无形中模糊了预算边界,让原本受理性控制的消费行为,在一种“轻盈”的错觉中,逐渐向着扩张性的欲望偏移,使得消费决策从“拥有感”转向了“使用权”。
更深层的逻辑在于,现在的花呗是一个庞大信用生态的神经末梢。每一笔分期、每一次还款、甚至每一笔基于额度的消费记录,都在不断喂养着背后的信用评价模型。它不再是一个孤立的金融产品,而是与芝麻信用等信用体系协同运作的闭环系统。这种数据驱动的信用评估,使得信用变得更加颗粒化和实时化。这种高度的数字化渗透,使得信用不再是静态的银行报告,而是一场关于消费习惯、支付节奏与生活轨迹的实时动态博弈,每一笔微小的交易都在参与个人信用价值的重塑。
然而,这种高度便利的背后,隐藏着一种“隐形负债”的扩张风险。当信用额度化身为一种随时可调用的“数字货币”,消费者的财务边界变得极其模糊。由于额度管理与实际现金流之间存在着一种脱节的心理预期,用户极易陷入一种“现金流充裕”的幻觉之中。这种低门槛、高频率的信用扩张,如果缺乏与之匹配的金融素养与风险对冲意识,极有可能在看似平滑的消费曲线下,积累起足以撼动个人财务结构的隐性杠杆,使之成为一种难以察觉的财务负担,甚至在宏观层面形成消费过热与债务积压的隐忧。
展望当下,花呗正处于从“支付工具”向“综合金融服务层”过渡的关键节点。它不再仅仅关注于单次的交易成功,而更在乎于如何通过精细化的分期方案、场景化的消费激励,来构建一个长期的用户粘性生态。未来的竞争焦点,不再是单纯的额度高低,而是如何通过算法与场景的深度耦合,在维持消费动力与控制风险之间寻找那个脆弱的动态平衡。这不仅是金融技术的演进,更是对数字时代人类消费行为逻辑的一次深刻重塑。
相关文章
分期乐购物额度秒到手
分期乐购物额度秒到,这一功能的推出无疑是为用户提供了更加便捷、高效的消费体验。对于年轻消费者而言,购物不仅是满足日常需求,更是一种生活方式的体现。而分期乐平台通过引入“购物额度秒到”功能,极大地提升了...
分付背后的逻辑与可能
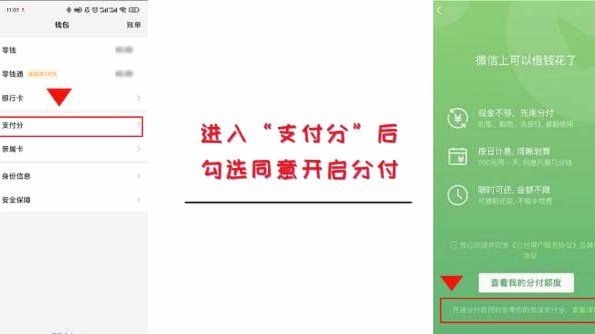
“分付怎么能”并非仅仅是一种交易方式的讨论,它关乎着整个价值体系的底层逻辑。传统的分付模式,往往被简化为“交换资源”的概念,忽视了其中蕴含的信任、关系和信息不对称。我们常常看到,一方提供的资源或服务,...
2021京东白条提现攻略
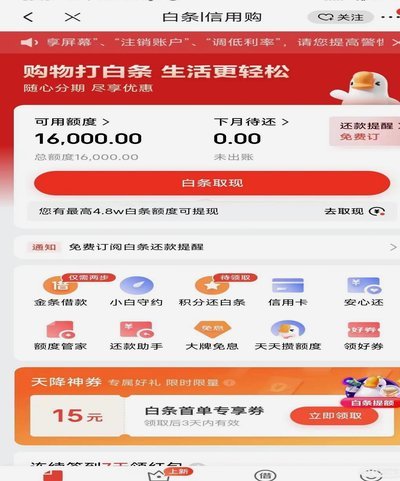
在2021年,京东白条作为一种消费金融产品,在用户体验和使用便利性上进行了不断的优化升级。用户最关心的问题之一便是如何顺利提现。以下是一些关于2021年京东白条提现流程的关键信息与操作步骤。 首先...
分付套现:信用体系的隐形侵蚀
分付套现本质上是通过金融工具将非现金资金转化为流动性,这种行为在短期内可能满足个体或企业的临时资金需求,但其背后隐藏着多重风险。从运作逻辑看,套现通常依赖于支付平台的信用额度或分期功能,通过虚构交易或...
花钱取现多久?
现金提取的时效性始终是用户最关注的核心指标之一。以"拿去花"为代表的即时借贷平台,其提现到账速度直接受制于多重技术架构与金融系统的协同效率。当用户发起提现操作时,系统需在毫秒级完成身份验证、额度校验与...
分付提现操作指南
分付功能的核心逻辑在于信用额度的灵活调配,其资金提取机制本质上是通过平台授信实现的短期资金周转。用户可通过绑定银行卡完成提现操作,但需注意提现额度受信用评分、历史还款记录等多维度影响。平台通常设置阶梯...