微信分期付款:解码消费心理与数字信用
分期支付的本质,早已超越了单纯的资金周转工具,它构建了一种极具吸引力的消费心流幻象。当我们面对一笔远超日常可支配收入的高额支出时,分期的作用并非物理上的拆解账单,而是心理学层面的“时间稀释”。将一次性巨大的购买行为切割成若干个看似微不足道的月供,消费者在认知上完成了对压力源的有效淡化。这种机制利用了人类对延迟满足感的既有偏好,巧妙地将其升级为一种可以被商业模式持续攫取的动力。它使得高价值商品的消费决策,从一个单一、决定性的支出锚点,变成了一个连续、可控、与生活节奏同步的小额流水线,从而极大地降低了购买的认知门槛,最终实现销售侧对消费者心理边界的全面渗透和扩张。
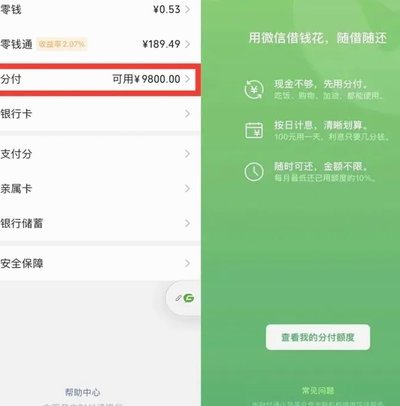
微信分期付款作为平台金融生态的一部分,其运作机制深刻反映了现代数字经济下的信贷转移艺术。它并非仅仅是银行或小贷公司的简单代垫,而是依托于巨型社交平台的庞大用户数据流、交易习惯轨迹及社交流动网络构建起的一套完整的信用评估和风险承载系统。平台通过打通支付、社交、消费链路,将每一次购买行为都纳入了可量化、可迭代的数据模型中进行风控评级。这种数据驱动的信贷服务极大地降低了金融机构对传统抵押物或收入证明的依赖,而是转而挖掘用户在日常数字生活中的“信用可见度”。因此,它打造出的不仅仅是一个支付渠道,更是一张以时间为周期、以消费行为为数据的、高度集成化的个人财务画像蓝图。
从行为经济学的视角审视分期付款,我们必须警惕其中潜藏的“心理稀释效应”。这种效应使得消费者将注意力集中于“今天只需要承担一笔小额月供”,而忽略了背后的总负债成本、复利增长以及潜在的资金链压力。用户倾向于将购买动机从“刚需解决”转移到了“生活品质维持”或“即时需求满足”。分期付款改变了消费的衡量尺度,它让消费者感觉自己正在以一种可承受的速度积累财富和体验生活,从而极易产生心理上的膨胀感与错觉。这种看似温和、步步为营的支付模式,实际上是以分散化的方式,不断刺激用户提升自身消费阈值,最终将一次冲动性的渴望升级为一个需要纳入长期财务规划的结构性支出。
然而,这种高度便捷化的金融服务体系也要求我们在关注其便利面的同时,必须对其背后的成本结构进行深入解构。我们习惯于忽略分期计划中隐形的增值服务费用、不同周期下的利率浮动以及潜在的逾期滞纳金惩罚机制。当消费者将分期视为“平滑收入曲线”的最佳工具时,往往低估了它实际构建的是一个由利息和手续费构成的循环支付轨道。真正的财务审慎,要求用户像审视每一个小额月供一样,去完整盘算分期周期内的总成本支出结构,将所有的隐性费用全部纳入初始预算的考量范围。只有实现这种穿透式的成本认知,才能真正避免陷入“以战养战”的消费陷阱,确保金融工具服务于自我提升,而非成为债务循环的助燃剂。
相关文章
羊小咩商家回收规则解读
羊小咩商家回收点数的机制,是其运营策略中不可或缺的一部分。点数是用户参与羊小咩平台活动、完成特定任务或使用平台服务时获得的一种虚拟货币,主要用于兑换商品或服务。商家回收点数的具体数额,取决于多个因素,...
携程"拿去花":你的积分如何绽放成酒店优惠?
携程“拿去花”机制,远非简单的会员积分兑换,而是一个精心设计的、基于用户行为的动态奖励体系。它的核心在于理解用户的消费习惯和偏好,并以此来驱动用户的持续消费和品牌忠诚。传统积分体系往往面临“价值贬值”...
羊小咩便荔卡额度怎么提出来
提升羊小咩便荔卡额度的关键在于合理使用信用卡并保持良好的信用记录。首先,你需要了解羊小咩便荔卡的基本规则和政策。通常情况下,银行会根据用户的消费习惯、还款历史以及收入情况来评估信用额度。因此,增加信用...
得物月卡自动续费的秘密
订阅服务的自动续费机制,绝非一个简单的“是”或“否”可以概括的字面答案。要深入理解得物月卡这类平台的消费逻辑,必须跳脱出“是否会扣钱”的层面,将其置于整个数字内容服务商业模式和用户行为风险管理的框架内...
得物真品鉴定:安心购物指南
得物,这个在中国年轻人中广受欢迎的购物平台,以其独特的鉴定服务著称,让用户能够在购买奢侈品时更加安心。然而,“得物的商品是否均为正品?”这个问题始终萦绕在消费者心头。从平台运营策略和用户反馈两方面来看...
便荔卡包停催窗口还能持续吗?深度分析背后的风险变化
当前关于“便荔卡包”停催机制的询问,绝不仅仅是一个简单的政策咨询,它深植于当前宏观经济周期的不确定性和用户资金周转的焦虑。我们不能将停催权视为一个永恒不变的福利,而必须将其置于风险管理模型和服务生命周...