京东白条:借钱的秘密花招
白条的资金来源,实则是一套复杂的金融工程。它并非直接从银行提取现金给予用户,而是依托于京东自身的供应链金融优势。核心在于京东与供应商之间的提前付款模式。简单来说,京东向优质供应商提供预付款,用于其生产或采购环节,而这些预付款,实质上成为了白条的可贷资金。用户在使用白条消费时,京东直接将货款支付给供应商,供应商再通过供应链金融服务向京东回款,这构成了一个闭环。这意味着白条的风险控制并非完全依赖用户信用,而是绑定在整个供应链的健康度上。这种模式降低了坏账风险,也使得白条能够以相对较低的利率提供借款服务,并允许用户在一定额度内灵活使用。
白条放款的额度并非随意设定,而是一个动态评估体系的结果。它不再仅仅依靠传统的征信报告,而是构建了一套“信用+行为”的画像。除了查看用户在京东平台的购物记录、还款习惯、消费频率等数据外,还会连接其他金融机构、运营商等第三方数据源,进行多维度的数据分析。这套体系会综合评估用户的消费能力、还款意愿、还款能力,并以此为基础确定用户的可用额度。例如,长期在京东消费、保持良好还款记录的用户,其额度通常会更高。同时,白条还会根据用户的消费习惯进行“动态授信”,即根据用户的实际消费情况,在额度内进行调整。这种以数据驱动的额度管理方式,提升了风险控制的精准性,并为用户提供了更个性化的借款体验。
白条的资金流向,实际上也反映了京东生态系统的闭环运营逻辑。用户在京东平台消费,使用白条支付,资金直接流向供应商;供应商利用这笔资金继续生产或采购,维持供应链的运转;京东则通过供应链金融服务获取收益,并利用这些资金继续为用户提供服务。这种“商流-资金流”的循环,增强了京东平台的粘性,并提高了资金的利用效率。此外,白条还与京东的各个业务板块进行联动,例如,用户可以通过白条参与京东的秒杀活动、购买金融产品等,从而进一步提升用户体验。这种全方位的生态整合,不仅为用户提供了更便捷的支付方式,也为京东带来了更多的商业机会。
白条的“借钱出来”过程,在法律层面与传统的贷款存在差异。虽然用户在使用白条时,实质上也是向京东借款,但其性质更接近于一种消费信贷,而非纯粹的贷款。这导致在一些法律法规的适用上,白条存在一定的灵活性。例如,在利率方面,白条可以根据市场情况进行调整,但需要符合相关监管规定。同时,在催收方面,白条需要遵循相关法律法规,并保护用户的合法权益。这种特殊的法律地位,使得白条在市场竞争中具有一定的优势,但也对其合规运营提出了更高的要求。未来,随着监管政策的不断完善,白条的法律地位也将进一步明确。
相关文章
得物佳物分期投资新玩法
在当今快节奏的消费社会中,人们追求更多样化的购物方式,而得物佳物分期与套期两种策略正逐渐成为投资和消费领域的热门话题。得物佳物分期,简单来说,就是将优质商品(如奢侈品、电子产品)分阶段购买,以实现长期...
分期乐平台如何联系?
分期乐平台的咨询渠道并非单一固定号码,其设计旨在提供更便捷、多维度的服务支持,反映了平台对用户体验的高度重视。直接寻找一个统一的“分期乐平台电话是多少”答案,实际上忽略了平台运营的策略布局以及服务流程...
携程花券用起来全攻略
携程拿去花的现金券本质上是平台通过活动发放的可抵扣额度,其核心价值在于将用户消费行为与资金流转结合。这类现金券通常以"可提现"或"可抵扣"形式存在,实际使用需明确区分两种路径:直接抵扣订单金额或通过第...
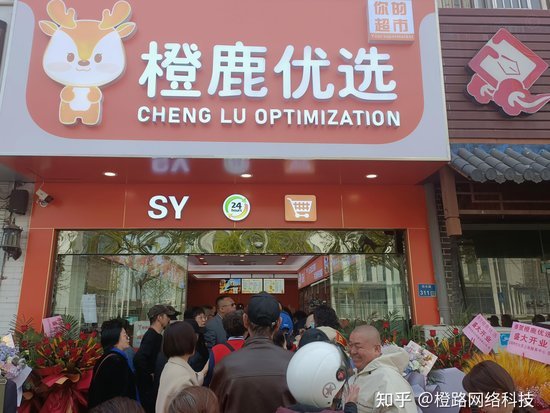
鹿优选:品质农产品生态系统
鹿优选,这个名字本身就带着一种独特的意境,它不仅仅是一家电商平台,更是一种经过精心雕琢的生态系统。要评估鹿优选“怎么样”,需要从多个维度进行剖析,不仅仅是看其商品价格或用户体验,更要看其背后的供应链体...
得物购物平台:社区氛围与正品保障的双重优势
得物购物平台自推出以来,以其独特的社区文化与商品鉴别服务吸引了大批年轻消费者。该平台不仅是一个在线购物场所,更是一个充满活力的社交圈,在这里用户可以分享自己的购物心得、时尚见解和潮流趋势,形成了一个以...
白条套现背后的风险
### 白条套现的灰色地带 资金周转压力下的“捷径”往往伴随着高风险。京东白条作为消费信贷工具,其额度核定依赖用户信用分。部分人通过多设备操作、虚构消费场景等手段绕过风控系统,试图套取额度。例如,在...