网贷套路揭秘:隐藏费用与高利率陷阱
网贷套路的本质是通过信息不对称构建的金融陷阱,其核心逻辑在于利用用户对金融产品的认知盲区。平台往往以"秒批""无抵押"为噱头吸引借款人,但实际合同中隐藏着复杂的计息规则。例如,某平台宣传年化利率12%,但实际计算时采用复利模式,且附加了逾期罚息、违约金等条款,最终实际利率可能突破36%监管红线。更隐蔽的是,部分产品通过拆分计息周期,将日利率0.05%包装成年化利率,却未明确说明复利计算方式,导致用户在还款时陷入被动。
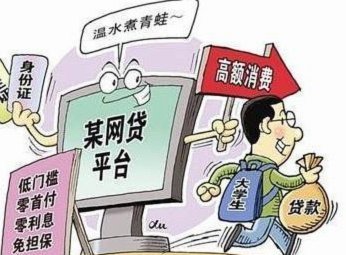
隐性费用的设置是网贷套路的另一重维度。平台常在申请页面隐藏手续费、服务费、提现费等项目,这些费用可能占借款总额的10%-30%。某案例显示,用户借款5000元实际到账仅3800元,其中1200元被扣除各种费用。更危险的是,部分平台通过"资金延迟到账"设计,诱导用户在未收到款项前就签订还款协议,待资金到账后立即收取额外服务费。这种设计将借款人的资金安全风险转化为平台的利润来源。
信息泄露是网贷套路的延伸手段。平台通过大数据分析用户消费记录、社交行为等非金融数据,构建精准的信用评分模型。某平台曾被曝将用户信息批量出售给第三方,导致借款人遭遇精准骚扰电话和短信轰炸。更严重的是,部分平台通过关联用户社交关系链,将借款行为转化为社交风险,使借款人陷入"连带责任"的困境。这种数据滥用不仅侵犯隐私权,更形成新型金融暴力。
暴力催收是网贷套路的终极形态。当借款人逾期后,平台会通过短信轰炸、电话骚扰、上门威胁等方式施压,部分催收人员甚至伪造公检法身份实施恐吓。某案例显示,催收人员通过非法获取的通讯录,对借款人亲属进行威胁,导致借款人陷入心理崩溃。这种催收手段已构成刑事犯罪,但因涉及多方利益链条,往往难以有效追责,形成灰色地带的监管真空。
网贷套路的系统性设计揭示了金融普惠与风险控制的矛盾。平台通过算法模型将借款人分为风险等级,对高风险群体实施更高利率和更严条款,这种"精准剥削"模式已引发监管关注。某监管机构数据显示,2022年因网贷纠纷引发的诉讼中,73%的案件涉及合同条款争议。这反映出金融产品设计中存在严重的道德风险,需要建立更透明的披露机制和更严格的监管框架。
相关文章
淘宝花呗套现指南:如何聪明利用信用资金
花呗与淘宝的套现机制,对于许多用户而言,并非简单的“借钱花”或“凑钱买”,而是涉及复杂的现金流运作和风险管理。理解其背后的逻辑,避免陷入非法陷阱,需要从多个维度进行分析。早期淘宝和花呗的套现模式,主要...
分付换现金,商家该如何应对?
分付换现金,本质上是用户将蚂蚁金服的虚拟信用额度转换为现金的过程。这一行为对于商家而言,可能带来的影响主要体现在多个层面。 首先,从支付工具的角度看,分付作为一种信用支付方式,其本质是缩短了消费者的...
多头贷款首选:哪个网贷更容易通过
多头贷款,在寻求快速资金周转的个体工商户和小型企业中,确实成为了一个备受关注的融资选择。与传统贷款相比,其分散借款人的特点,理论上降低了银行的风险评估压力,也因此,关于“多头贷款哪个网贷容易通过”这个...
拍拍贷能否被揭开真相
最近,关于“拍拍贷能套出来吗”的讨论在社交媒体上愈演愈烈。这一问题背后反映了公众对网络借贷平台的法律监管与透明度的高度关注。拍拍贷作为曾经中国最大的P2P贷款平台之一,在行业调整期中经历了诸多挑战,也...
借了1万,能提多少?
在探讨“羊小咩10000额度能提现多少”这一问题时,我们需要首先明确的是,这一额度指的是平台上的借款额度,而非可以直接提现的金额。通常,借贷平台会设定一个借款上限,比如10000元,这个数字代表用户可...
京东白条套现技巧解析:实战分享
近年来,京东白条作为一种信用支付工具,在电商领域发挥了重要作用。然而,不少用户将目光转向了如何利用京东白条套取现金,以满足特定的资金需求。本文将从法律和实际操作两个层面探讨“京东白条套取现金最佳方法”...