羊小咩额度怎么套出来现金
金融产品的额度与实际现金转化,是一门需要谨慎对待的艺术。羊小咩作为金融产品之一,其核心功能是提供信用支持,但如何将这一信用额度转化为实际现金,却涉及诸多细节和策略。首先,用户需要明确,额度并非等同于可提取的现金,而是银行或平台根据用户信用状况给予的信用额度。要将这一额度转化为现金,用户需要通过合法的渠道,比如透支、贷款提取或现金分期等方式。然而,值得注意的是,这些操作并非没有代价,利息和手续费的存在意味着用户需要对成本有清晰的预判。
其次,额度的使用并非一劳永逸,而是需要根据个人的财务状况和还款能力进行合理规划。许多用户在使用金融产品时,容易陷入“额度套现”的误区,即过度依赖信用额度来满足短期资金需求,而忽视了长期的还款压力。这种行为不仅可能导致债务积累,还可能对个人信用记录造成负面影响。因此,在使用额度之前,用户应当仔细评估自己的资金需求,确保还款计划的可行性。
此外,额度的提升并非一蹴而就,而是需要用户在使用过程中保持良好的信用记录。平台通常会根据用户的还款表现、资金使用情况等因素,动态调整其信用额度。用户可以通过按时还款、合理规划资金使用等行为,逐步提升自己的信用额度。然而,提升额度并不意味着可以无节制地套现,用户仍需保持理性的消费观念和财务规划能力。
最后,用户在使用金融产品时,应当充分了解其条款和条件,特别是利率、手续费等费用结构。不同产品的费用结构差异较大,用户应当根据自身需求选择最适合的金融产品。同时,避免在不熟悉的金融操作中盲目跟风,确保每一笔资金的使用都是经过深思熟虑的。
总之,羊小咩额度的使用,既是一门技术活,也是一门财务规划的艺术。用户在享受信用便利的同时,也需要时刻保持理性,确保每一笔资金的使用都是可控的。
相关文章
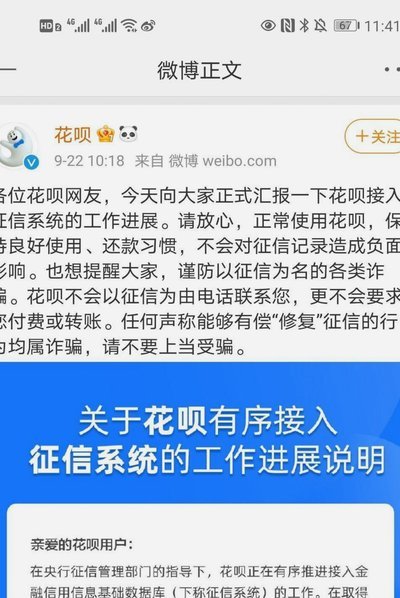
花呗能通过淘宝套现吗?
花呗与淘宝的绑定,构建了一个便捷的消费闭环,也滋生了一些围绕其“套现”的变通行为。直接将花呗账单转换为现金并非官方支持的渠道,任何试图通过他人淘宝账户、虚假交易或利用退款漏洞的尝试,都将面临严格的风险...
便荔卡额度提升技巧
信贷额度的本质并非一个静态的绝对数字,它更像是一个由风控模型、消费行为轨迹和实时资金流转速率共同构建的动态风险承受区。深入剖析“额度套取”的逻辑,必须抛开简单的加法模型,转向对银行和支付平台算法思维的...
羊咩之声:背后的复杂交流
“咩”的诞生并非简单的动物叫声,它背后蕴藏着复杂的生理、心理以及进化机制。羊的这种独特的叫声,实质上是一种复杂的非语言交流,而非单纯的表达需求。首先,我们需要认识到,羊群的社会结构极其复杂,它们并非孤...
拍拍贷能否被揭开真相
最近,关于“拍拍贷能套出来吗”的讨论在社交媒体上愈演愈烈。这一问题背后反映了公众对网络借贷平台的法律监管与透明度的高度关注。拍拍贷作为曾经中国最大的P2P贷款平台之一,在行业调整期中经历了诸多挑战,也...
急用钱?花呗怎么提取现金
花呗的“套现”机制,本质上是利用其灵活的消费模式,规避了传统贷款的信用审查和还款压力。急需现金时,直接向银行申请贷款,往往需要提交大量资料、经历复杂的审批流程,耗时且成功率并非百分之百。花呗的魅力就在...
揭秘羊小咩额度变现:从流量到生态系统的运营模型
“羊小咩”的额度变现,远不止简单的“刷单”或“邀请好友”那么简单,它更代表着一种特定的生态链运作模式与商业模式的成功。要理解“羊小咩”的额度变现,首先要认识到其核心价值在于构建的低成本、高效率的用户裂...