花呗诞生背后的消费金融逻辑
消费金融的结构性需求催生了花呗的诞生。2010年后中国居民储蓄率持续走低,但超前消费意愿显著增强,传统信用卡体系难以覆盖年轻群体和下沉市场。阿里巴巴通过整合淘宝、天猫的消费数据,发现大量用户存在"先享后付"的潜在需求,这种需求在电商场景中尤为突出。花呗的推出本质上是对传统信用支付模式的补充,其底层逻辑是将消费行为与信用评估深度绑定,通过大数据风控替代传统征信体系,构建起更灵活的信贷通道。
移动支付基础设施的成熟为花呗提供了技术土壤。2014年支付宝钱包用户突破1亿后,支付场景从线下向线上全面渗透,用户在电商交易中的行为数据呈现指数级增长。这些数据不仅包含交易金额,更涵盖浏览轨迹、商品偏好、支付频率等维度,形成动态的信用画像。这种基于行为数据的实时评估能力,使花呗能突破传统金融机构对抵押物和收入证明的依赖,实现信用额度的自动化审批与动态调整。
花呗的出现重构了电商生态的商业逻辑。传统电商平台依赖GMV(成交总额)衡量价值,而花呗通过延长用户决策周期,将"浏览-下单-支付"链条中的支付环节延后,显著提升了用户转化率。数据显示,接入花呗的商家平均客单价提升23%,退货率下降17%。这种模式使电商平台从单纯的交易撮合者转变为信用服务提供者,形成了"消费-信贷-复购"的良性循环。
信用支付的普及推动了社会信用体系的数字化转型。花呗通过将消费行为转化为可量化的信用指标,构建起覆盖数亿人群的信用数据库。这种基于真实交易场景的信用评估,既弥补了央行征信体系的覆盖盲区,又为金融机构提供了新的风控维度。2020年后,花呗用户数据开始向银行等持牌机构开放,推动了消费金融产品创新,使信用评估从"静态报表"转向"动态行为"。
花呗的商业价值在于解决了消费金融的"最后一公里"难题。传统信贷模式需要用户主动申请,而花呗通过场景嵌入实现被动授信,用户在购物时自然产生借贷需求。这种"无感化"的金融服务,将信贷产品从金融渠道转向消费场景,使金融服务的触达效率提升5倍
相关文章
鹿优选额度提取策略指南
鹿优选额度提取,看似一个简单的操作,实则蕴含着平台规则和个人策略的微妙 interplay。 许多用户仅仅停留在“提取”这一表面概念,却忽视了不同提取方式背后的实际影响。 比如,直接提现虽然快捷方便...
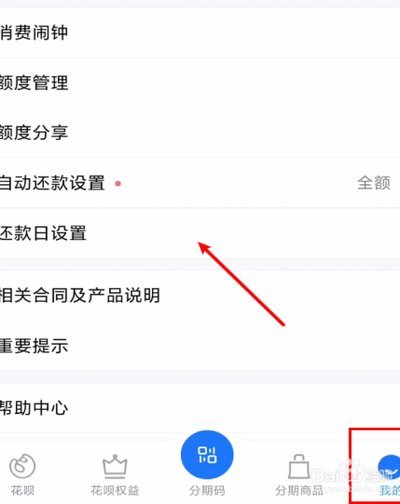
花呗还款攻略:何时还最划算?
近年来,随着互联网金融的快速发展,花呗作为一种便捷的消费信贷工具,在市场上迅速普及。其“先消费、后付款”的模式极大提升了用户的购物体验,尤其是在电商和线下实体的结合中展现了独特的优势。 在实际使用过...
拼多多套现24小时快速回款
拼多多的支付结算系统通过优化资金流转路径,实现了套现场景下的快速回款机制。平台依托第三方支付机构搭建的清算通道,将用户支付行为拆解为多层级的账务处理单元,通过智能路由算法动态匹配最优结算路径。这种架构...
分付套现的风险与费用
### 分付套现几个点:风险与策略 #### 1. **资金成本的隐形陷阱**分付套现看似简单,实则暗藏资金成本的陷阱。许多用户在操作过程中,往往忽略了手续费、利息等隐性支出。例如,某银行的分付套现...
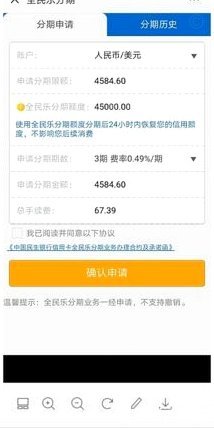
分期乐额度怎么查
分期乐的额度查看路径需要用户深入理解平台的运营逻辑。在APP内,额度信息通常隐藏在「我的」页面的「额度管理」模块,但实际查看权限受用户信用等级和账户活跃度双重控制。高频次的消费行为会触发系统对额度的重...
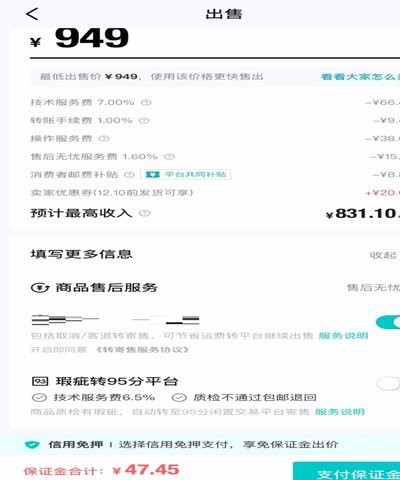
得物余额快速提现到支付宝指南
得物平台为用户提供的余额提现功能,本质上是构建在多重安全验证基础上的资金流转通道。用户在操作前需完成实名认证与支付宝账户绑定,这不仅是平台合规要求的体现,更是保障资金安全的核心环节。系统通过交叉验证用...