分期乐有额度,为什么借不出来?
# 额度在手,为何借不出钱?——解析分期乐"有额但借不出"背后的逻辑
当用户收到分期乐的额度审批通知,却发现无法成功提现时,这种矛盾体验背后隐藏着复杂的金融风控逻辑。与其简单归咎于平台系统问题,我们需要深入理解银行和金融机构在风险控制上的精细化思维。
额度审批与实际放款之间存在一个动态的风险评估矩阵。许多用户不了解的是,银行并非静态评估信用,而是持续根据最新数据调整风险模型。当用户资产负债结构发生变化,或行业风险偏好调整时,即使原有评估达标,新标准下可能直接导致额度冻结。这种动态评估机制使得"有额借不出"成为常态化的风控手段,而非偶然的技术故障。
从产品设计角度看,不同额度对应着不同的使用场景和风险权重。分期乐的"信用贷"与"消费分期"在风控体系中属于完全不同的维度。前者需要穿透式审核,后者则侧重消费场景匹配度。用户若混淆这两种额度类型,或未注意到特定额度的使用条款,同样会导致借出困难。这就像拥有一张信用卡,却未看清其免息期规则和账单日设定。
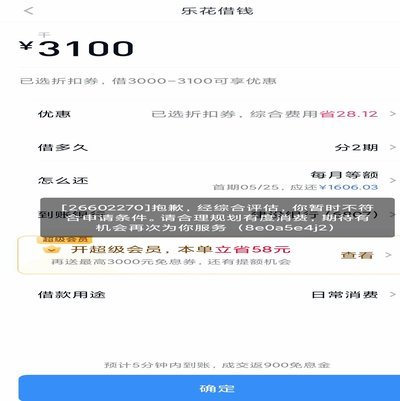
账户状态与行为模式的变化同样会影响额度使用。当用户的消费行为突然改变,如短期内频繁大额消费或更换工作,系统会自动触发重新评估机制。这种动态监测虽然在理论上存在预警功能,但在实践中却容易导致正常用户被误判。就像一个人突然从富二代变成了创业失败者,银行系统会重新评估他的信用风险。
技术系统的局限性也是常被忽视的因素。在瞬时高并发场景下,系统维护或数据更新延迟可能导致额度暂时失效。这种技术性障碍往往被用户视为平台故障,而实际上这是庞大交易系统在高压下的正常反应。就像高速公路上的收费站,高峰期时系统需要排队处理,而非简单地关闭通道。
面对"有额借不出"的困境,用户需要转变思维模式。与其被动等待平台解释,不如主动了解不同额度类型的区别,关注账户状态变化,掌握额度使用规则。同时,银行也应当提升用户教育力度,通过更透明的提示和更友好的沟通机制,减少这种认知错位带来的困扰。毕竟,在金融风控与用户体验之间找到平衡点,才是平台可持续发展的关键。
相关文章
羊小咩:精准洞察引领的购物新势力
**深度解析:羊小咩购物平台的核心竞争力与未来发展** 在电子商务领域,竞争日益激烈,消费者的需求也在不断演变。在这种背景下,"羊小咩购物平台"以其独特的商业模式和技术优势,在市场中崭露头角。作为一...
分期乐额度怎么查
分期乐的额度查看路径需要用户深入理解平台的运营逻辑。在APP内,额度信息通常隐藏在「我的」页面的「额度管理」模块,但实际查看权限受用户信用等级和账户活跃度双重控制。高频次的消费行为会触发系统对额度的重...
信用卡取现平台:便捷又需谨慎
便荔卡包取现额度平台是一种新兴的金融服务模式,主要针对持卡人提供便捷的信用卡现金提取服务。这类平台通常与多家银行或金融机构合作,为用户提供一个集中的在线渠道,能够快速查询和申请多种信用卡的取现额度,并...
携程拿去花现金套现方法
近年来,随着互联网金融的快速发展,各类信用消费产品层出不穷。在旅游领域,携程推出的"拿去花"服务凭借其独特的旅行场景应用,迅速赢得了一定的市场关注。但与此同时,围绕这一产品的现金套现现象也引发了广泛讨...
分期乐还款义务不会自动免除
金融契约的本质决定了“无需还款”的讨论,首先必须回到原始的合同约束力体系。分期乐所代表的任何信贷行为,其法律基础都是一种明确且具有约束力的商业协议。当个人与机构建立起分期还款模式时,双方已经基于借款人...
得物单笔金额超限怎么办?平台风控指南
得物平台对单笔交易金额设置上限,本质上是基于风控体系的动态调整机制。这一限制既涉及反欺诈系统的实时监控,也与用户账户的信用评级、历史行为数据密切相关。当系统检测到异常交易模式时,会自动触发金额阈值的临...