花呗套现的真相:为什么你的信用分会受到影响?
花呗套现的本质是信用资源的非理性流动,其操作逻辑往往建立在对平台风控机制的短期突破上。部分用户通过第三方平台进行资金流转,利用系统延迟漏洞实现账期套利,这种行为实质上是对平台信用评估体系的试探性攻击。技术手段的迭代让套现路径呈现多样化特征,从最初的虚假交易到如今的多账户分摊,每种模式都伴随着信用额度的边际侵蚀。值得注意的是,平台反欺诈模型的动态进化正在压缩套现空间,高频交易特征的识别阈值已从单笔金额延伸至行为轨迹的时空映射。
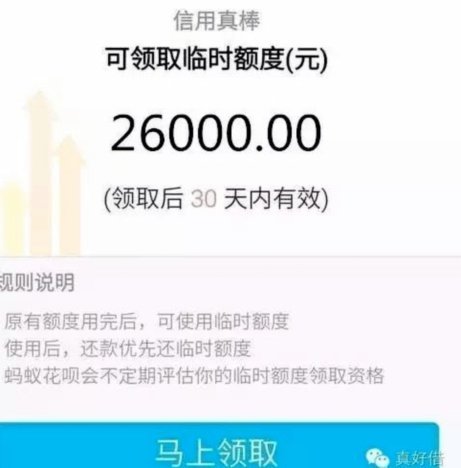
套现行为对个人信用体系的破坏具有隐蔽性与累积性,其危害远超表面的账单逾期。当用户通过多账户分散套现时,系统会将关联账户的交易频次、资金流向进行交叉验证,这种数据穿透力使得套现行为的隐蔽性大幅降低。更严重的是,套现产生的信用污点会通过芝麻信用体系的算法模型进行多维传播,影响贷款审批、保险费率等金融场景。部分用户在套现后遭遇的信用降级,本质上是系统对信用资源滥用行为的量化惩罚。
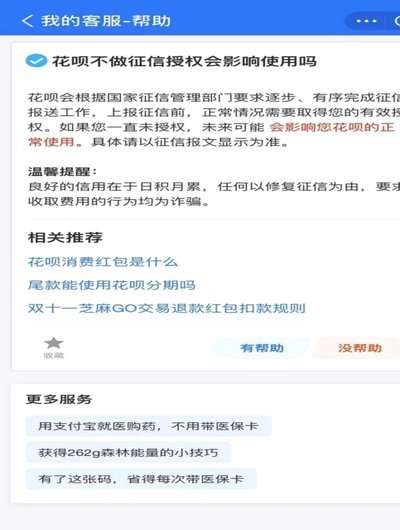
平台对套现行为的打击已从被动防御转向主动预判,其风控体系正在构建基于行为模式的动态评估模型。通过分析用户的消费场景、资金流向、设备指纹等维度数据,系统能够识别出具有套现倾向的异常模式。这种预测性风控的介入,使得套现行为的窗口期被持续压缩。值得注意的是,平台正在将套现风险纳入用户信用评分的计算框架,这种将违规行为转化为信用成本的机制,正在重塑用户的套现决策逻辑。
对于有短期资金需求的用户,套现行为本质上是在信用资源与现实资金之间的风险对冲。但这种对冲往往伴随着信用额度的不可逆消耗,当系统判定用户存在套现风险时,可能触发额度冻结或服务限制。更深层的矛盾在于,套现行为本质上是将信用资源转化为流动性资产,这种转化过程必然伴随信用价值的稀释。用户需要清醒认识到,套现带来的短期收益可能以长期信用成本为代价。
相关文章
网贷平台:这些“套路”你了解吗?
在当前的互联网金融环境中,网贷平台作为资金供需双方的桥梁,确实为不少借贷者提供了方便快捷的服务。然而,一些不法的网贷平台却利用各种手段设下陷阱,让借款者陷入债务困境,这背后的“套路”主要体现在以下几个...
携程资金运作秘诀
携程作为中国领先的在线旅行平台,其成功离不开精准的资金分配和高效的运营管理。在财务管理方面,携程通过预算体系的科学规划和成本控制的严格执行,不仅降低了运营成本,还实现了较快的盈利增长。例如,他们能够根...
花呗转现平台出账时间揭秘
花呗转现平台的出账时间本质上是多重系统协同运作的结果,其核心逻辑源于支付链路中各环节的响应阈值。平台在接收到用户转账指令后,需完成风险校验、额度核验及资金划转三重流程,其中风控系统的实时拦截机制可能造...
分付取现额度,多久能到账
随着移动支付的普及,用户对于资金流动的需求日益增强。尤其是一些小额短期的资金周转需求,“分付”这样的服务因其快速便捷的特点而受到欢迎。然而,在使用“分付24小时取现”的时候,许多人会感到困惑——到底可...
商家取消套现回收业务
近年来,"拿去花套现回收商家"这一现象引发了广泛关注。表面上看,这似乎是一种新兴的商业模式创新,但实际上却暗藏着消费陷阱和金融风险。这种模式的本质是通过预付消费、会员服务等方式提前获取消费者资金,在看...
便荔卡套现手续费怎么算?
在现代商业生态中,预付卡作为一种便捷的支付工具,逐渐成为商家与消费者之间的桥梁。其中,便荔卡作为一种常见的预付卡形式,在市场中具有一定的影响力。然而,随着便荔卡的普及,关于其套现手续费如何计算的问题也...