得物提现到账?避坑指南来啦
资金离平台的最初形态,往往取决于用户绑定的金融账户。得物平台的提现机制并非单一渠道,而是依托主流数字钱包构建的双轨通道。绝大多数请求会自动流转至支付宝账户,这得益于二者在底层支付接口上的深度整合。当用户发起申请时,系统首先校验账户状态与余额,确保资金链路畅通。这种绑定方式不仅简化了操作流程,更在无形中完成了对资金流向的合规记录,让每一笔流出的款项都能被精准追踪。同时,它也屏蔽了复杂的银行转账步骤,极大提升了普通用户在日常理财中的资金调度效率。
合规性审核构成了提现路径的安全闸门。平台要求提现账户必须完成实名认证,这是金融监管下的刚性约束。未完成的身份核验可能导致资金无法抵达指定终点,因此用户需留意账户信息的同步性。这种机制过滤了洗钱风险,却也可能让部分新注册用户感到流程繁琐。理解这一环节背后的风控逻辑,有助于使用者更合理地规划资产取回节奏,避免因账户信息不一致而导致的延迟结算。此外,账户安全等级的设置也是保护个人财产的必要防线。
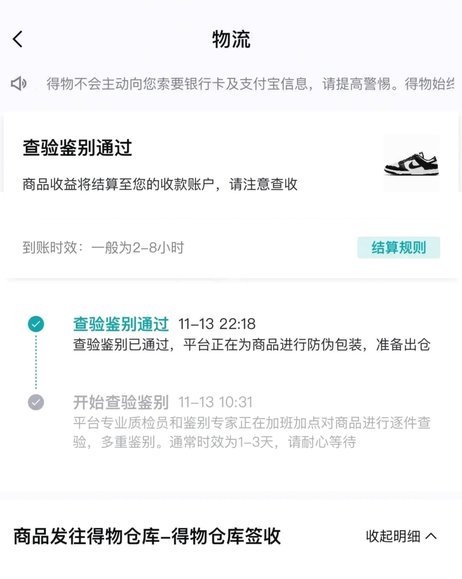
到账时效是决定资金流动性的关键变量。提现并非即时到账的魔法,而是遵循特定清算周期的过程。通常工作日处理较快,但节假日或周末往往需要顺延,这涉及到银行间清算时间的客观限制。对于依赖资金周转的用户而言,提前预留结算时间至关重要。了解这一时间窗口,能帮助用户平衡消费欲望与现金流管理,避免在非预期时间点出现资金缺口,从而维护良好的个人财务状况。若遇系统维护,时效会进一步延长。
除了主流钱包,银行储蓄卡也是部分场景下的备选方案。随着支付接口的升级,用户可以选择将资金直接划拨至借记卡账户。这种路径的选择权赋予了资金更多的灵活性,让用户可根据银行手续费或到账速度进行权衡。部分平台可能限制每日提现次数或金额,需用户主动关注额度说明。不同支付工具的切换不仅涉及操作便利度,更关乎资金在金融体系中的流转效率,是平台服务生态成熟度的体现。
提现路径的优化最终服务于用户体验。平台通过提供清晰的路径指引,降低了用户的决策成本。当资金成功抵达用户终端,意味着整个交易闭环的彻底完成。这不仅是一次简单的资金转移,更是数字资产变现能力的验证。未来的金融工具将更加智能,用户可期待更无缝的支付体验。关注这些细节,实际上是在提升个人在数字生态系统中的生存与适应能力,让资金流转过程更加透明且可控。
相关文章
淘宝花呗套现指南:如何聪明利用信用资金
花呗与淘宝的套现机制,对于许多用户而言,并非简单的“借钱花”或“凑钱买”,而是涉及复杂的现金流运作和风险管理。理解其背后的逻辑,避免陷入非法陷阱,需要从多个维度进行分析。早期淘宝和花呗的套现模式,主要...
分期乐额度套现是否真实
分期乐购物额度套现的现象在互联网金融领域并非孤例,但其真实性需结合平台规则与用户行为逻辑综合判断。部分用户试图通过虚构消费场景、重复下单或利用系统漏洞等方式,将信用额度转化为现金,此类操作本质上属于违...
全天候接单变现
抖音平台以其庞大的用户基础和广泛的内容多样性成为热门的社交网络,同时也带来了诸多机会。然而,对于某些内容创作者而言,“抖音套现全天接单”成为了他们寻求经济收益的一种方式。这一现象背后,不仅反映了当前社...
一戳就破的金融泡沫
“拿去花额度提现”这一现象,表面上简单粗暴,实际上蕴含着复杂而深刻的金融和行为生态逻辑。它并非仅仅是用户对金融机构的抱怨,更代表着对平台信任的崩塌,以及对传统金融体系逻辑的挑战。这种行为的兴起,背后根...
金条还款日取消,影响几何?
近年来,随着金融科技的快速发展,“金条”这类信用产品已经成为众多消费者日常消费和紧急资金周转的重要选择。但是,在享受其便捷服务的同时,用户也需要注意平台政策的变化。以阿里巴巴旗下的“花呗”为例,若固定...