深度解读:分期乐提现功能的金融逻辑与风险点
分期乐提现功能的推出,本质上是平台对用户资金流动性需求的回应。在消费分期场景中,用户往往面临短期资金周转压力,而提现功能看似为用户提供了灵活的资金调配渠道。然而这一设计背后暗含复杂的金融逻辑:平台需在满足用户需求与控制资金风险之间寻找平衡点。提现操作可能打破原有的资金闭环,导致平台资金池出现波动,进而影响整体风控模型的稳定性。这种矛盾在消费金融领域尤为突出,既需要维持用户黏性,又必须防范资金被滥用的风险。平台通过设置提现门槛、手续费率和额度限制等措施,试图在用户便利性与自身流动性安全之间构建缓冲带。
从用户行为分析,提现功能可能诱发非理性消费倾向。当用户将分期乐账户中的资金提取至个人账户后,原本受分期规则约束的资金使用场景被打破,可能导致过度消费或债务累积。这种行为偏差在年轻用户群体中尤为显著,他们对资金流动性的需求与风险认知存在明显落差。平台需通过大数据分析识别异常提现行为,例如高频次提现、大额提现与消费记录不匹配等情况,这些信号可能预示着潜在的信用风险。这种动态监测机制成为平台风控体系的重要组成部分,直接影响着资金安全与用户信用评估的准确性。
提现功能对平台资金链的冲击远超表面可见。当大量用户同时发起提现请求时,平台需在短时间内完成资金划转,这可能引发流动性危机。为应对这种压力,平台通常采用分层资金管理策略:将部分资金存入高流动性账户以应对突发需求,同时通过智能算法预测提现峰值,提前进行资金调配。这种操作虽能缓解短期压力,但长期来看会增加运营成本。更深层的挑战在于,提现功能可能削弱平台对用户资金的掌控力,使原本用于消费分期的资金流向其他用途,从而影响平台的业务模式可持续性。
平台在提现功能设计中面临的最大悖论,是如何在促进用户活跃度与控制风险之间取得平衡。过度便利的提现功能可能吸引用户频繁使用,但也会加剧资金滥用风险;过高的提现门槛虽能控制风险,却可能降低用户黏性。这种矛盾促使平台引入动态调整机制,例如根据用户信用评分、历史行为数据实时调整提现额度和手续费率。同时,平台通过设置提现资金的使用限制,如要求提现资金必须用于指定消费场景,试图将资金流动重新纳入可控范围。这种精细化管理策略,实质上是平台在风险控制与用户体验之间进行的持续博弈。
监管环境的演变正重塑提现功能的边界。随着金融监管趋严,平台需在合规框架内重新定义提现规则。例如,提现资金的流向追踪、反洗钱审查、用户身份验证等要求,使提现操作变得更加复杂。这种合规成本可能迫使平台逐步收紧提现政策,甚至在某些场景下取消提现功能。未来,提现功能可能更多地与用户信用状况绑定,形成差异化服务模式。平台需要在合规压力与用户需求之间寻找新平衡点,这或将推动消费金融行业向更精细化、智能化的方向发展。
相关文章
鹿优选额度如何提取
# 鹿优选额度:解构与实战指南 额度,是平台与用户之间的一种信用关系,它不是简单的数字,而是平台对用户价值的一种认可。鹿优选的额度,本质上是平台给予用户的信用额度,用于在平台内进行各种交易。理解这一...
花呗转现平台出账时间揭秘
花呗转现平台的出账时间本质上是多重系统协同运作的结果,其核心逻辑源于支付链路中各环节的响应阈值。平台在接收到用户转账指令后,需完成风险校验、额度核验及资金划转三重流程,其中风控系统的实时拦截机制可能造...
智能报警:安全升级
在现代社会中,报警系统扮演着至关重要的角色,它不仅为个人和家庭提供了安全保障,也在维护社会秩序方面发挥着不可替代的作用。随着技术的不断进步,报警系统也在向着更加智能、人性化的方向发展。从前单一的防盗警...
深圳地铁停运传言引城市规划反思
深圳地铁“或将采取停运措施”的传言,远非单纯的运营调整,而是对城市发展脉搏和公共交通战略的一次深刻反思。近年来,深圳的快速扩张、高密度建设以及消费升级,极大地放大了地铁运营的压力。但问题并非仅仅在于客...
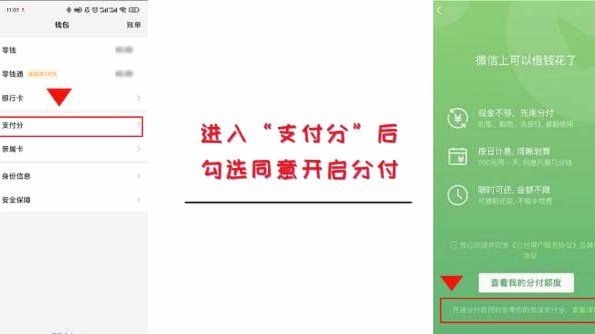
分付背后的逻辑与可能
“分付怎么能”并非仅仅是一种交易方式的讨论,它关乎着整个价值体系的底层逻辑。传统的分付模式,往往被简化为“交换资源”的概念,忽视了其中蕴含的信任、关系和信息不对称。我们常常看到,一方提供的资源或服务,...
信用卡取现平台:便捷又需谨慎
便荔卡包取现额度平台是一种新兴的金融服务模式,主要针对持卡人提供便捷的信用卡现金提取服务。这类平台通常与多家银行或金融机构合作,为用户提供一个集中的在线渠道,能够快速查询和申请多种信用卡的取现额度,并...