分期乐借款额度怎么查
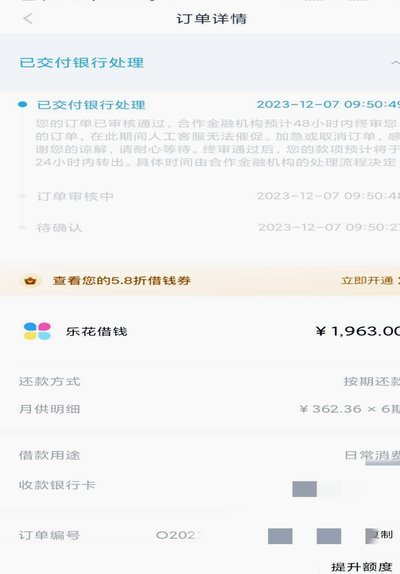
了解分期乐的借款额度是否能够借出,首先需要关注个人信用状况。无论是通过分期购物还是申请借款,平台都会对用户的信用情况进行审核。信用良好的用户通常可以获得较高的借款额度,并且审批速度也会更快。可以通过以...
鹿优选付费额度到底能不能提现?
鹿优选的付费额度设计本质上是平台对用户消费行为的数字化管理工具,其核心逻辑在于通过预存资金形成消费闭环。从技术架构看,这类额度通常绑定特定服务场景,例如会员权益、商品折扣或积分兑换,而非传统意义上的现...
深圳前海微众银行认证的持牌金融机构——分期乐平台合规运营全解析
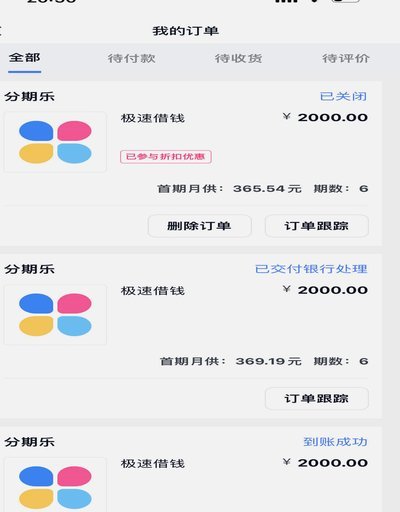
深圳前海微众银行作为持牌金融机构,其推出的分期乐平台自2014年上线以来始终处于金融监管框架内。平台业务覆盖消费金融、分期付款等场景,所有资金流向均通过央行征信系统备案,且与腾讯等科技企业建立数据风控...
拿去花取现功能为何突然消失
“拿去花”取现通道的悄然下线,并非产品迭代的临时中断,而是消费信贷底层逻辑的重构。过去几年,此类额度的核心吸引力往往在于“额度即现金流”的错觉,用户习惯将其视为短期周转工具。随着数字金融生态走向成熟,...
商家套现手续费终极指南:费用结构与隐形成本全解析
套现手续费的构成逻辑遵循支付链条的分层定价机制。支付机构根据交易规模分段计费,通常采用阶梯费率模型,交易额越高费率越低。例如,部分平台对单笔交易设置500元封顶,超过部分按0.6%收取,而低于封顶值则...
这样设置更顺手
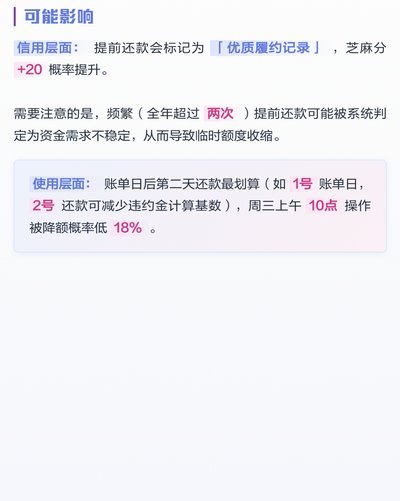
花呗的还款周期设置,本质上是匹配个人现金流节奏的金融工具。默认情况下,系统会按每周或每月固定日期自动扣款,但不少用户发现这个默认设置并不适合自己的收入周期。比如自由职业者收入不固定,按月还款反而容易造...
先采后付是什么?揭秘背后的供应链金融新逻辑
“先采后付”这一概念,在当前复杂的商业生态系统中,并非仅仅是支付方式的简单演变,而代表着一种全新的价值流向和风险控制模式。要理解“先采后付是什么平台”,需要超越对“货到付款”的固有印象,它本质上是一种...
分期乐额度如何测算?看懂风控核心逻辑
分期乐的额度并非单一数学公式的产物,而是风险控制系统对多维数据动态评估的结果。这一数值本质上是平台对用户信用风险与还款能力的量化表达,随着用户行为变化而实时调整。系统综合考量了历史借贷记录、逾期情况及...
深度解析白条周转逻辑:短期资金缺口与债务陷阱
任何金融行为的深层解读,都不能停留在表面的操作层面。探究“白条”这类非传统信贷产品的使用逻辑,本质上是对社会经济体系中某一类结构性需求和监管空白点的深度剖析。这绝非简单的金钱问题,它是一个关于即时性流...
得物交易成功后钱怎么到账
在得物交易成功后,卖家交易资金的流向是一个复杂但又系统化的过程。首先,卖家需要在平台上明确设置收款方式。在选项中,银行转账和第三方支付(如支付宝、微信支付)是最常见的选择。银行转账通常需要卖家提供账户...