携程拿去花余额能提现吗?真相揭秘
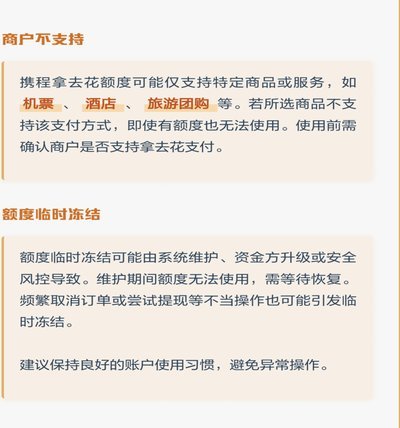
携程拿去花,这款出行消费回馈的工具,吸引了许多用户的关注。其中,许多人好奇是否能够将“拿去花”的余额取现,将其转化为现金使用。然而,实际操作中,携程拿去花并没有直接取现功能。这与携程平台的商业模式和用...
携程花取现:详解商家现金提现流程
携程拿去花服务通过与线下商户合作,为用户提供了一种将信用额度转化为现金的渠道。用户在预订酒店或机票时,可选择"拿去花"支付方式,系统会将额度预授权至合作商户账户。实际取现需通过商户POS机完成,操作时...
便荔卡额度消失原因分析
便荔卡包额度骤降,乃至完全消失的情况,并非个例。这背后反映的是一种更为广泛的消费信贷市场调整与平台策略转变。早期便荔卡包凭借其较低的门槛和便捷的操作,迅速积累用户。其核心逻辑在于利用银行卡透支额度,将...
突破平台门槛
“便荔卡包秒拒”现象,对于那些长期从事跨境电商业务的卖家来说,无疑是一场令人沮丧的考验。这不仅仅是订单被拒绝,更代表着平台、买家以及潜在商业关系的某种微妙信号。要理解这一现象,需要跳脱出简单的“订单失...
电子钱包余额如何高效提现
提现行为的本质,并非简单的数值扣除,而是一场数字信用值到物理流通货币的系统性转换,其背后的机制复杂,远超用户想象的简单操作流程。核心困境在于,电子钱包内的余额本质上是一种与特定服务生态绑定的“未来购买...
花呗额度清零了怎么办?背后的三大信用密码曝光
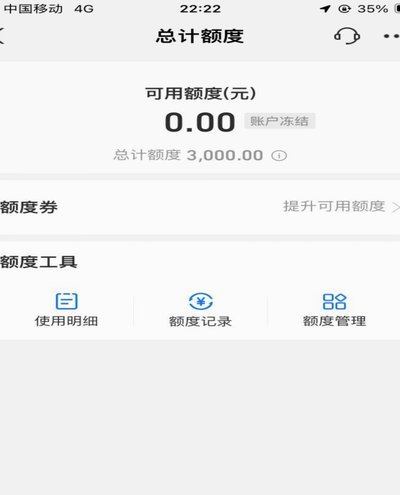
花呗额度降至零,并非偶然,而是个人信用生态系统里多重因素共同作用的结果。许多用户将重心放在短期消费行为上,忽略了花呗背后复杂的信用评估体系。蚂蚁金服并非简单地以收入决定额度,而是构建了一个涵盖消费习惯...
羊小咩临时额度怎么提额
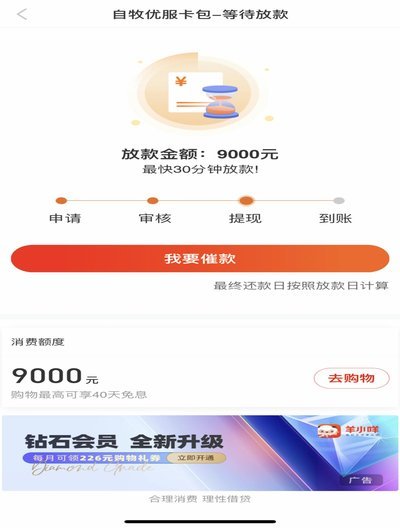
羊小咩的临时额度,对于习惯使用花呗或者其他消费信用的用户而言,是“雪中送炭”的存在。然而,它并非随意授予,而是基于用户信用的复杂算法评估结果。要获得临时额度,并非单纯提升整体消费记录即可,而需要关注几...
花呗分期额度:套取真的行吗?
近年来,随着互联网金融的快速发展,支付宝旗下的花呗因其便捷性和灵活性深受消费者青睐。然而,围绕“花呗分期额度”的话题也逐渐引发了广泛讨论,尤其是“是否可以套取分期额度”这一问题备受关注。 从技术角度来...
套现花呗的后果是什么?
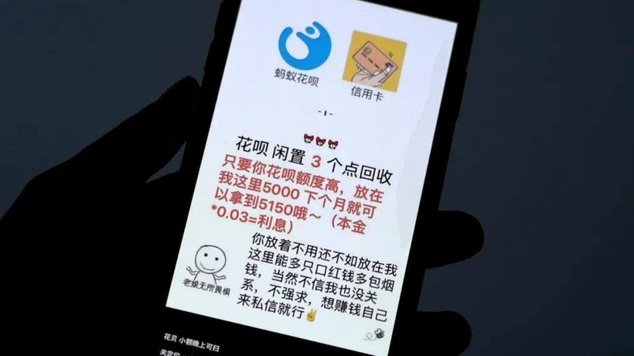
近年来,随着互联网金融的蓬勃发展,花呗作为一种信用支付工具受到了广泛欢迎。但随之而来的是,“套现花呗”这一灰色地带也随之浮出水面。所谓的“套现”,指的是通过各种手段将花呗额度转化为现金或用于投资等其他...
得物分期手续费详解及计算方式
得物分期支付模式的费用结构并非一成不变,而是根据多重因素动态调整的。理解其背后的计算逻辑,对于消费者进行理性消费决策至关重要。得物的分期手续费,实质上是银行或其他金融机构提供的“信用风险补偿”。得物作...